Annonce – sponsoreret indhold.
Billig elbil-forsikring er et emne, der optager flere og flere danske bilister i 2026. Præmierne for elbiler ligger nemlig stadig markant over benzinbilerne — og den forskel æder direkte af den grønne besparelse, mange har købt elbil for at opnå. Det paradoksale er, at mange elbilsejere betaler betydeligt mere end nødvendigt, simpelthen fordi de aldrig har undersøgt alternativerne. Forsikringspræmier varierer overraskende meget mellem selskaber for præcis samme elbilsmodel, og forskellen kan sagtens løbe op i flere tusinde kroner om året. Løsningen er at sammenlign bilforsikring aktivt frem for at rulle automatisk videre med det første tilbud eller den forsikring, forhandleren foreslog ved købet. I denne artikel får du konkret viden om, hvorfor elbiler er dyrere at forsikre, hvilke faktorer du selv kan påvirke, og hvordan du finder den reelt billigste løsning til netop din elbil.
- Elbiler koster i gennemsnit 29 % mere at forsikre end tilsvarende benzinbiler — primært pga. dyrere reparationer og batteririsiko
- Prisforskellen mellem selskaber for samme elbilsmodel kan være flere tusinde kroner årligt
- Batteristørrelse, reparationsnetværk og kørselsdata er de tre parametre, der påvirker din præmie mest
- Tjek altid vilkår for batteridækning og værkstedsbinding, før du vælger den billigste pris
Hvorfor elbiler koster mere at forsikre i 2026
Når du ser på din forsikringspræmie som elbilsejer, betaler du for en risikoprofil, der stadig adskiller sig væsentligt fra konventionelle biler. Det handler ikke om, at elbiler er farligere — tværtimod viser ulykkesstatistikker, at de ofte klarer sig godt. Forskellen ligger i, hvad det koster, når noget går galt.
En gennemsnitlig reparation af en forsikringsskadet elbil koster 15.200 kr. ifølge tal fra Forsikring & Pension via FDM. Det er 24 % mere end for nyere benzinbiler. Denne merpris skyldes flere faktorer, der alle påvirker forsikringsselskabernes kalkulation:
- Batteriets placering og sårbarhed: Batteripakken sidder typisk i bilens bund. Selv mindre kollisioner eller påkørsler af kantsten kan potentielt beskadige batteriet, hvilket udløser en langt dyrere reparation end en tilsvarende skade på en benzinbil
- Specialuddannede teknikere: Arbejde på højvoltssystemer kræver certificerede teknikere. Der er færre værksteder, der kan udføre arbejdet, og timeprisen er højere
- Reservedelspriser: Mange elbilsproducenter har stadig begrænsede reservedelsnetværk i Danmark, og originale dele er dyre
- Totalskadegrænsen: Batteriskader kan hurtigt gøre en ellers reparerbar bil til totalskade, fordi en ny batteripakke kan koste det samme som resten af bilen
Resultatet er en gennemsnitlig årspræmie på 7.584 kr. for elbiler mod 5.868 kr. for benzin- og dieselbiler ifølge Samlino. Det er en forskel på over 1.700 kr. om året — penge, der går direkte fra din grønne besparelse på brændstof og afgifter.
De seks faktorer der bestemmer din elbil-forsikringspris
Forsikringsselskaberne bruger en række parametre til at beregne netop din pris. Nogle kan du ikke ændre, men andre har du direkte indflydelse på. Her er de vigtigste faktorer, og hvad du konkret kan gøre:
Alder og kørselserfaring
Er du under 25 år, betaler du markant mere. Skadefrekvensen er simpelthen højere i denne aldersgruppe, og det gælder uanset biltype. Som ung elbilsejer kan du dog optjene anciennitet som medforsikret fører på en anden persons police, inden du selv tegner forsikring. Denne strategi kan spare dig tusindvis af kroner, når du senere skal have din egen forsikring.
Skadefri år og bonusklasse
Din bonusklasse er et af de mest effektive værktøjer til at sænke præmien. For hver skadefri periode stiger du i bonusklasse og får rabat. En skade kan til gengæld koste bonus i flere år fremadrettet. Derfor bør du overveje, om det kan betale sig selv at betale for mindre skader i stedet for at melde dem til forsikringen — især hvis du er tæt på at stige i bonusklasse.
Selvrisiko
Valg af selvrisiko har stor indflydelse på din præmie. En højere selvrisiko giver lavere månedlig betaling, men betyder også større udgift ved skade. For elbiler er dette valg særligt vigtigt, fordi reparationerne generelt er dyrere. Vælg kun en selvrisiko, du reelt kan betale, hvis uheldet er ude. En selvrisiko på 10.000 kr. giver en mærkbar besparelse på præmien, men kun hvis du har pengene stående.
Bilens specifikationer
Reparationspris, tyveririsiko og motoreffekt styrer prisen mere end nypris. En Tesla Model 3 og en Volkswagen ID.3 kan have vidt forskellige præmier, selvom de koster næsten det samme. Årsagen er, at forsikringsselskaberne har historiske skadedata for hver model og ved, hvad reparationer typisk koster. Inden du køber en elbil, bør du derfor altid hente en forsikringspris på den specifikke model — det kan påvirke det samlede regnestykke betydeligt.
Postnummer
Dit geografiske område indgår i beregningen. Områder med højere skadehistorik eller flere tyverier giver højere præmier. Du kan ikke flytte for at spare på forsikringen, men du skal sikre dig, at du oplyser korrekt adresse. Forkerte oplysninger kan medføre, at forsikringen ikke dækker ved skade.
Kørselsdata og telematik
Flere selskaber tilbyder nu forsikringer, hvor din faktiske kørsel påvirker præmien. Via en app eller enhed i bilen registreres køremønster, hastighed og bremseadfærd. For elbilsejere, der primært kører roligt og lokalt, kan dette være en vej til lavere præmie. Omvendt skal du være bevidst om, at data om din kørsel deles med forsikringsselskabet.
Batteridækning: Det vigtigste punkt i det med småt
Når du vælger forsikring til din elbil, er der ét vilkår, der overskygger alle andre: batteridækningen. Batteriet udgør typisk 30-50 % af elbilens værdi, og hvordan det er dækket, varierer markant mellem selskaber.
Her er de spørgsmål, du skal have svar på, før du tegner forsikring:
- Dækkes batteriet ved påkørsel af kantsten eller ujævnheder? Nogle policer ekskluderer skader fra undersiden af bilen
- Hvad sker der ved kapacitetstab? Nogle forsikringer dækker kun fysisk skade, ikke gradvis forringelse af batteriets kapacitet
- Er der særskilt selvrisiko på batteriskader? Nogle selskaber opererer med højere selvrisiko på batteri end på resten af bilen
- Hvordan vurderes totalskade? Hvornår vælger forsikringen at totalskade bilen fremfor at reparere batteriet?
Forbrugerrådet Tænk testede i januar 2026 bilforsikringer fra 14 selskaber, og vilkårene for batteridækning var et af de områder med størst variation. Et selskab med lav præmie, men dårlig batteridækning, kan vise sig langt dyrere, hvis du får en skade.
Sådan sammenligner du elbil-forsikringer effektivt
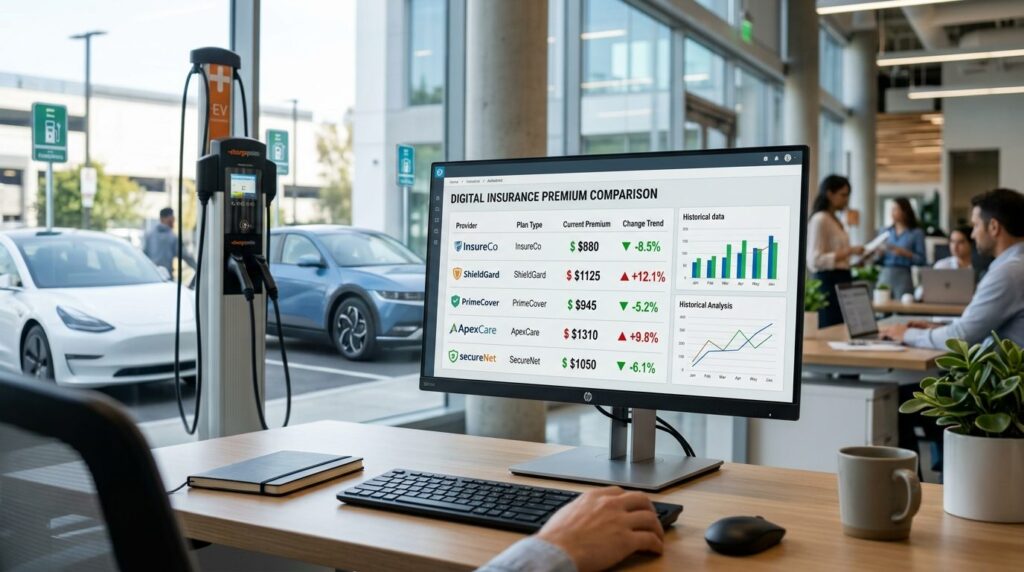
At finde den billigste forsikring til din elbil handler ikke bare om at kigge på præmien. Du skal sammenligne på en måde, der tager højde for de særlige forhold ved elbiler. Her er en systematisk tilgang:
Trin 1: Indhent minimum tre tilbud
Brug sammenligningsværktøjer til at få et overblik over markedet. Priserne varierer så meget, at tre tilbud som minimum giver dig et reelt billede af niveauet. Vær opmærksom på, at ikke alle selskaber er med i alle sammenligningsportaler.
Trin 2: Sørg for sammenlignelig dækning
Når du sammenligner tilbud, skal dækningerne være ens. En ansvarsforsikring kan ikke sammenlignes med en kaskoforsikring. Sørg for, at alle tilbud inkluderer samme dækningstype, selvrisiko og eventuelle tilvalg. Ellers sammenligner du æbler og pærer.
Trin 3: Tjek værkstedsnetværk
Mange forsikringer kræver, at du bruger bestemte værksteder. For elbiler er dette særligt relevant, fordi ikke alle værksteder kan håndtere højvoltssystemer. Tjek, at der er et godkendt værksted inden for rimelig afstand fra din bopæl eller arbejdsplads. En forsikring, der kræver, at du kører 100 km til nærmeste godkendte værksted, er upraktisk uanset prisen.
Trin 4: Læs vilkår for lånebil og vejhjælp
Elbilsreparationer tager ofte længere tid end reparationer af benzinbiler. Mangel på reservedele og specialiserede teknikere kan forlænge ventetiden. Derfor er vilkårene for lånebil ekstra vigtige. Hvor længe har du ret til lånebil? Er det en elbil eller benzinbil? Hvad med vejhjælp — dækker den bugsering til ladestation, hvis du løber tør for strøm?
Trin 5: Beregn den reelle årspris
Saml alle omkostninger: præmie, afgift og eventuelle gebyrer for månedlig betaling. Nogle selskaber tilbyder rabat ved årlig betaling, andre ved samling af flere forsikringer. Beregn den totale årspris for at få det reelle sammenligningsgrundlag.
Typiske fejl elbilsejere begår ved forsikringsvalg
I arbejdet med at finde billig forsikring til elbilen er der nogle faldgruber, der går igen:
Fejl 1: Blindt valg af forhandlerens forsikring. Mange elbilskøbere accepterer den forsikring, forhandleren tilbyder ved købet. Den er sjældent den billigste, og ofte er vilkårene ikke optimale for elbiler. Forhandleren har typisk en aftale med ét selskab og viser ikke alternativer.
Fejl 2: Kun fokus på præmie. Den laveste præmie er meningsløs, hvis dækningen er utilstrækkelig. En forsikring uden ordentlig batteridækning kan blive en dyr fornøjelse ved skade. Læs vilkårene, ikke kun prisen.
Fejl 3: Glemmer at opdatere ved ændringer. Skifter du arbejdsplads og dermed kørselsmønster, eller installerer du hjemmeopladning, kan det påvirke din præmie. Nogle selskaber giver rabat for primært hjemmeopladning eller lav årlig kørsel. Kontakt dit selskab ved væsentlige ændringer.
Fejl 4: Ignorerer kombinationsmuligheder. Har du indboforsikring, ulykkesforsikring eller andre policer, kan du ofte få rabat ved at samle dem i ét selskab. For elbilsejere, der i forvejen betaler ekstra for bilens forsikring, kan kombinationsrabatten være særligt værdifuld.
Fejl 5: Undlader at genforhandle. Forsikringsmarkedet ændrer sig, og din profil ændrer sig. Hvert år bør du overveje, om dit nuværende selskab stadig er det rette valg. Nye aktører kommer til, og konkurrencen skærpes. Den pris, du fik for to år siden, er ikke nødvendigvis konkurrencedygtig i dag.
Særlige vilkår for elbiler: Hvad du skal holde øje med
Ud over batteridækningen er der flere vilkår, der er særligt relevante for elbilsejere:
Dækning af ladekabel og ladeudstyr: Tjek, om dit ladekabel er dækket ved tyveri fra garagen eller skade under brug. Nogle policer ekskluderer dette.
Kortslutning og brand: Elbiler har en anden risikoprofil end benzinbiler, når det gælder elektriske fejl. Sikr dig, at kortslutninger og brandskader er dækket uden forbehold.
Software og cyber: Moderne elbiler er i høj grad computere på hjul. Nogle nyere forsikringer begynder at inkludere dækning for cyberangreb eller softwarefejl, der forårsager skade. Det er ikke standard endnu, men værd at spørge til.
Producentens garanti vs. forsikring: Mange elbilsproducenter giver garanti på batteriet, typisk 8 år eller et vist antal kilometer. Denne garanti overlapper nogle gange med forsikringen. Forstå præcis, hvad garantien dækker, og hvad forsikringen skal supplere med.
Når du kigger på det samlede økonomiske billede af elbilsejerskab, hænger forsikringen naturligt sammen med dine andre udgifter. Det kan være relevant at se på, hvordan elbiler og benzinbiler sammenlignes på økonomi og miljø for at få det fulde overblik over din investering.
Hvornår skal du skifte forsikring?
At skifte forsikring er nemt, men timingen betyder noget. Her er de situationer, hvor det typisk giver mening:
- Ved årlig fornyelse: De fleste forsikringer kan opsiges med en måneds varsel til fornyelsesdatoen. Brug denne mulighed til at indhente nye tilbud
- Ved præmiestigning: Får du besked om præmiestigning, har du typisk ret til at opsige med kortere varsel. Læs brevet grundigt
- Ved bilskift: Køber du ny bil, starter du forfra med forsikringsvalget. Det er det oplagte tidspunkt at sammenligne bredt
- Ved flytning: Dit postnummer påvirker præmien. Flytter du til et område med lavere skadefrekvens, kan det give lavere pris hos et nyt selskab
- Ved ændret livssituation: Bliver du 25 år, går på pension eller ændrer dit kørselsmønster væsentligt, bør du genberegne
Vær opmærksom på, at bonusklassen følger med dig, når du skifter selskab. Du mister ikke din optjente bonus ved at skifte.
Hvad kan du spare — og hvad er realistisk?
Med en gennemsnitlig forskel på over 1.700 kr. årligt mellem elbil og benzinbil er der penge at hente for den elbilsejer, der gør en indsats. Konkret kan du ofte reducere præmien med:
- 15-25 % ved at vælge højere selvrisiko
- 5-15 % ved kombination med andre forsikringer
- Betydelige beløb ved at skifte fra et dyrt til et billigere selskab — variationen mellem selskaber er ofte større end effekten af at justere på selvrisiko
Det er ikke urealistisk at spare 2.000-3.000 kr. om året ved at optimere din elbil-forsikring. Over en femårig ejerskabsperiode løber det op i 10.000-15.000 kr. — penge, der styrker det reelle grønne regnestykke.
Denne besparelse bliver endnu mere interessant, når du kombinerer den med andre optimeringer. Mange elbilsejere overser også, hvad det koster at lade elbilen hjemme, og hvordan dette kan optimeres for at sænke de samlede driftsomkostninger yderligere.
Ofte stillede spørgsmål
Er elbiler dyrere at forsikre end benzinbiler?
Ja, i gennemsnit koster det 29 % mere at forsikre en elbil end en tilsvarende benzinbil. Ifølge tal fra Samlino er den gennemsnitlige årspræmie for elbiler 7.584 kr. mod 5.868 kr. for benzin- og dieselbiler. Forskellen skyldes primært dyrere reparationer, specialiserede værksteder og batteriets høje værdi.
Hvad skal jeg være særligt opmærksom på i forsikringsvilkårene for elbiler?
Batteridækningen er det vigtigste punkt. Tjek, om batteriet er dækket ved skader fra undersiden, om der er særskilt selvrisiko på batteriskader, og hvordan selskabet håndterer totalskade ved batteriproblemer. Læs også vilkår for lånebil, da elbilsreparationer ofte tager længere tid.
Kan jeg bruge min bonusklasse fra en benzinbil til min nye elbil?
Ja, din bonusklasse følger dig som forsikringstager, ikke bilen. Når du skifter fra benzinbil til elbil, beholder du din optjente bonus og kan bruge den til at reducere præmien hos det samme eller et nyt selskab.
Hvorfor varierer priserne så meget mellem forsikringsselskaber for samme elbilsmodel?
Selskaberne bruger forskellige beregningsmodeller og har forskellig skadehistorik på de enkelte modeller. Deres værkstedsaftaler, administrative omkostninger og risikovurderinger varierer. Desuden prioriterer nogle selskaber bestemte kundegrupper, hvilket påvirker prissætningen for andre.
Hvornår bør jeg gennemgå min elbil-forsikring?
Gennemgå din forsikring mindst én gang årligt ved fornyelsestidspunktet. Gør det også, hvis du modtager besked om præmiestigning, flytter til nyt postnummer, fylder 25 år, eller hvis dit kørselsmønster ændrer sig væsentligt — for eksempel hvis du skifter job eller begynder at arbejde hjemme.
Ansvarsfraskrivelse: Denne artikel er tænkt som generel oplysning og kan ikke erstatte individuel professionel rådgivning. Kontakt altid en relevant fagperson før vigtige beslutninger.